

近日,中国金茂(00817.HK,简称“金茂”)发布的2025全年功绩阐彰着示,昨年该公司签约销售金额1135亿元,同比增长16%;行业名次升至第8位,创历史新高。盈利方面,全年毛利92.21亿元,同比增长7%,举座毛利率升至16%;归母净利润(含投资物业公说念值损益)12.53亿元,同比增长18%。
中国金茂董事长陶天海在发布会上,用“全面杀青高质料增长”来表扬这份稳操公约的收货单。
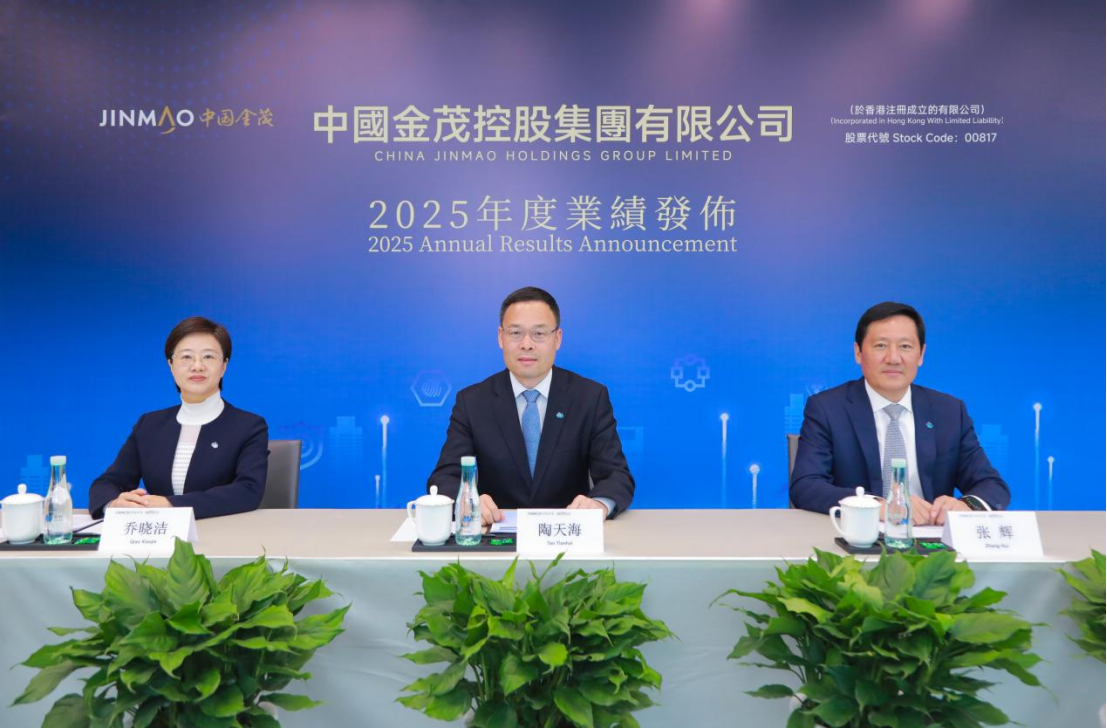
中国金茂科罚层出席功绩会 受访者供图
不外,在南边+“白眼看财报”栏目看来,中国金茂2025年报举座谨慎,但仍有五大核心问题与隐忧。可简述如下:
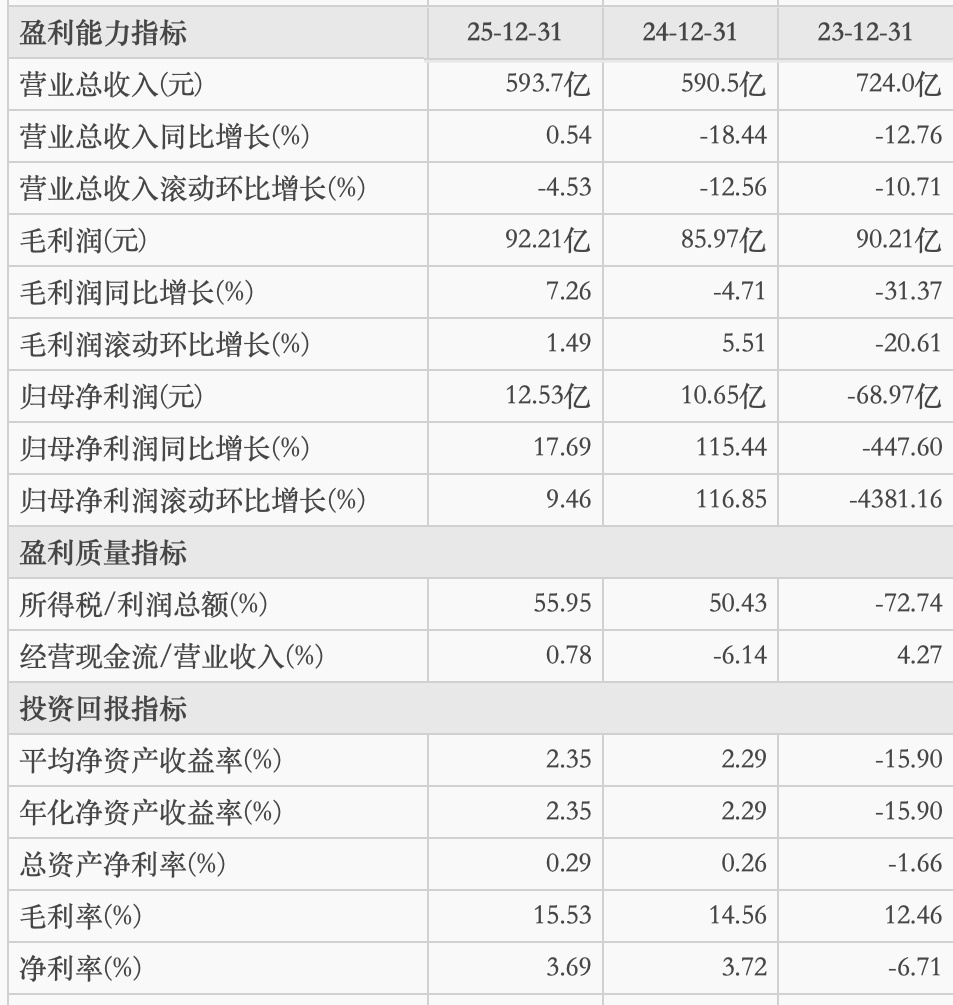
其一,盈利质料偏弱,增长依赖非一样性收益。具体表咫尺,营收增长乏力、利润依赖公允价值、毛利率仍处低位。2025年其全年营收593.71亿元,仅同比增长1%,险些停滞。诚然归母净利润同比增长了18%,但核心净利润仅增长2%,且增长主要靠投资物业重估,主业盈利韧性不及。毛利率虽同比增长了1个百分点,但仍显耀低于行业历史核心,盈利空间被合手续压缩。
其二,现款流承压,计算造血不及。具体表咫尺计算现款流为负、回款压力较大。2025年该公司计算行径现款流净额为-81.22亿元,全年仍未转正,需要依赖融资保管公司初始。销售虽增16%至1135亿元,但销售回款效果未同步改善,疏导行业去化慢,现款流说明出合手续垂危。
其三,债务与杠杆压力上涨。具体表咫尺净欠债率小幅抬升、有息欠债界限扩大、融资老本虽低但依赖度高。2025年净欠债率升至约49%,虽仍在绿档,但较前期上涨,杠杆压力加大。钞票总和增8%至4417亿元,欠债同步扩展,债务职守加重。新增融资老本2.75%,虽处于行业低位,但融资界限大、对外部输血依赖强。
其四,业务结构失衡,多元板块负担。具体表咫尺,开采业务占比过高、合手有型业务下滑、金茂做事增收不增利。昨年其物业开采收入494.75亿元,占比80%,对单一主业依赖极强,抗周期才略弱。物业投资收入-1%、旅社收入-5%,生意与旅社板块合手续承压,未能造成灵验第二增长弧线。金茂做事收入增长24%,但归母净利润-18.8%,利润率大幅下滑。
其五,行业与外部风险未消。具体表咫尺,商场复苏不细则性、钞票减值风险、土储结构围聚。现时行业仍在筑底,购房信心正在成就,销售增长合手续性有待不雅察。存量容颜与合手有物业濒临估值下调与减值压力,可能侵蚀后续利润。土储聚焦一二线,但核心城市竞争加重、拿地老本高,翌日盈利空间受限。
总的来说,证据南边产业智库上市房企健康指数和南边+房向标监测分析,中国金茂2025年诚然销售杀青了逆势增长,财务保合手绿档,但盈利质料、现款流、业务结构三大核心问题隆起,后续需合手续去杠杆、强回款、优化业务结构,才智真实穿越周期。
不外,功绩会上,中国金茂董事长陶天海等高管暗意,诚然当下商场仍在筑底,但结构性契机还是存在。2026年,公司将贯彻“居品引颈、客户至上”理念,通过居品力耕作,为客户创造更多价值。在投资端,中国金茂将持续积极不激进的投资立场,聚焦高能级城市,投好投足,为公司翌日发展打下坚实的基础。接下来,公司将以“活得好”为想法,进一步周转存量、作念优增量,力图“活出彩”,成为居品朝上、结构合理、特点隆起的头部城市运营商。
专题
白眼看财报
南边+记者 冯善书九游体育app官网